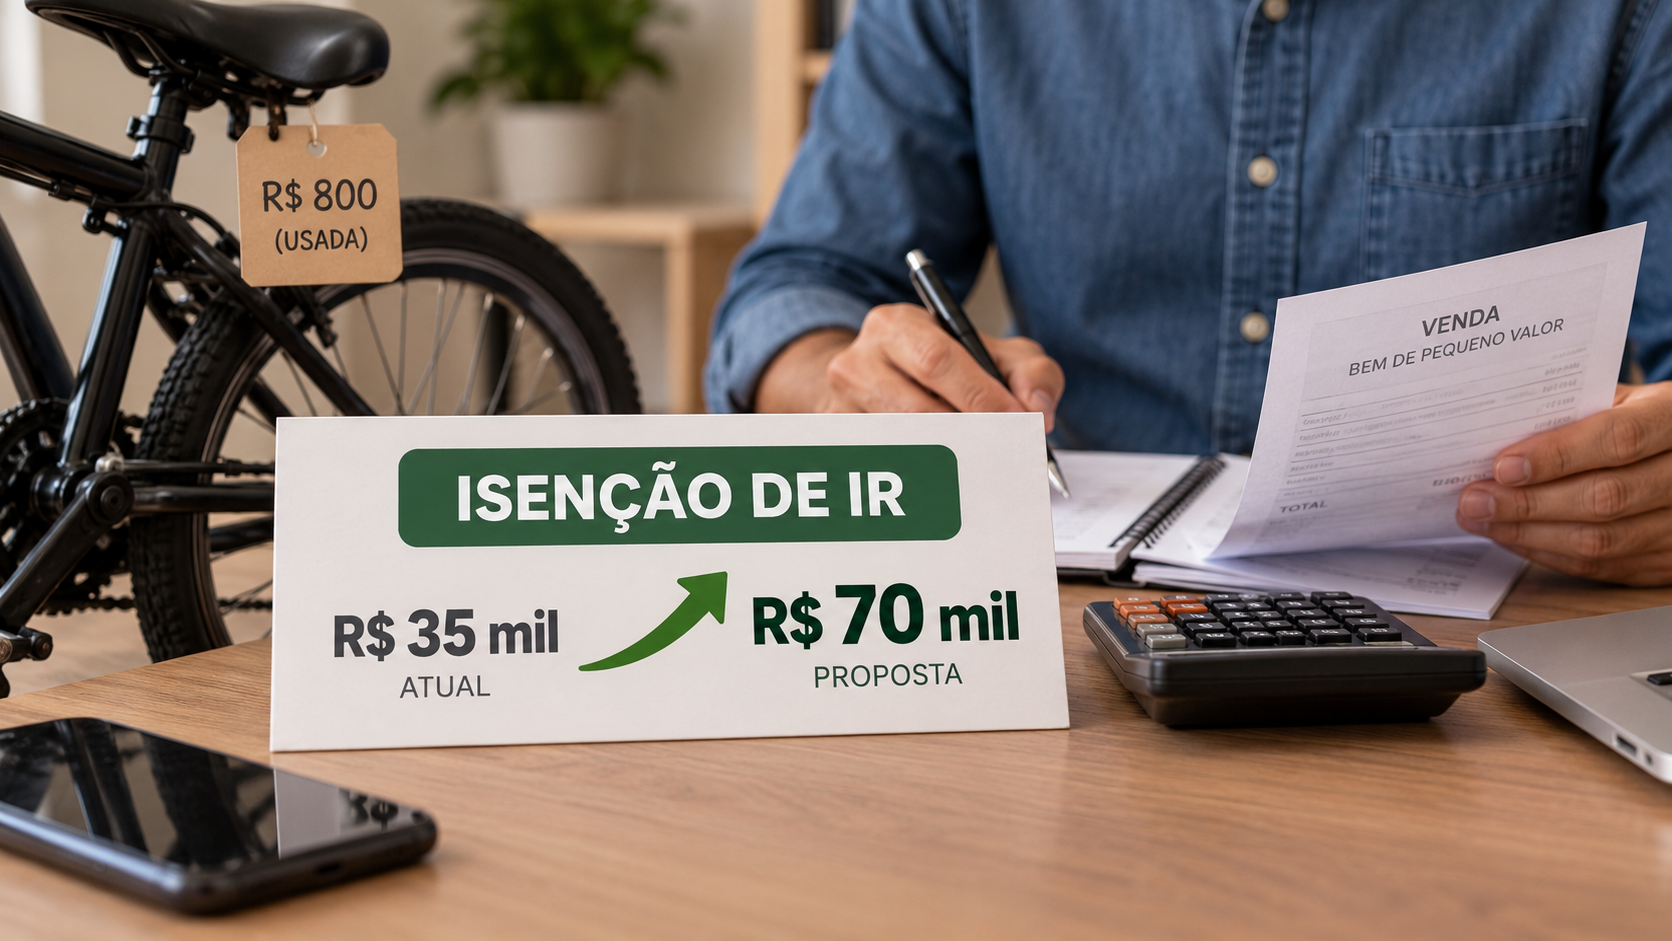
Um projeto em análise na Câmara dos Deputados prevê mudar o valor usado como referência para a isenção do Imposto de Renda sobre o ganho de capital obtido na venda de bens de pequeno valor. A proposta dobra o limite atual, de R$ 35 mil para R$ 70 mil.
A alteração alcançaria operações em que uma pessoa física vende um bem por valor dentro da faixa prevista. Pela regra em vigor, a isenção considera o valor total da alienação, e não apenas o ganho obtido com a operação.
O texto ainda depende da tramitação no Congresso Nacional para que a mudança possa entrar em vigor. Portanto, o limite atualmente aplicado continua sendo de R$ 35 mil até que eventual alteração seja aprovada e tenha validade.
Como funciona o limite atualmente
A legislação do Imposto de Renda estabelece uma faixa de isenção para determinadas vendas de bens de pequeno valor. Quando o valor total da operação fica dentro do limite previsto, o eventual ganho de capital não é submetido à cobrança do imposto nas condições definidas pela regra.
O ganho de capital corresponde à diferença positiva entre o valor pelo qual o bem foi vendido e o custo de aquisição informado pelo proprietário. Se uma pessoa compra um bem por determinado valor e depois o vende por uma quantia maior, a diferença pode caracterizar ganho de capital.
O limite de R$ 35 mil funciona como um dos parâmetros para separar as vendas consideradas de pequeno valor das operações que podem ficar sujeitas à tributação. A proposta em discussão pretende atualizar essa referência para R$ 70 mil.
O que o projeto pretende alterar
A mudança prevista é direta: o valor máximo utilizado para a isenção seria duplicado. Com isso, vendas que hoje ultrapassam o limite de R$ 35 mil, mas não superam R$ 70 mil, poderiam passar a se enquadrar na faixa de dispensa do Imposto de Renda, caso o projeto seja aprovado.
A proposta não cria uma isenção geral para qualquer venda de bem nem elimina as demais regras do Imposto de Renda. O foco está no parâmetro monetário utilizado para identificar operações de pequeno valor.
O alcance efetivo da medida dependerá do texto aprovado ao fim do processo legislativo. A redação em análise pode passar por mudanças durante a tramitação, e a aplicação da nova faixa também dependerá da entrada em vigor da norma.
Quem pode ser afetado pela alteração
A medida tem impacto potencial sobre pessoas que vendem bens ocasionalmente e obtêm ganho na operação. São situações diferentes da atividade habitual de comércio ou da prestação regular de serviços, que seguem regras próprias de tributação.
Na prática, a alteração poderia beneficiar vendedores que realizam uma operação de até R$ 70 mil e hoje precisam considerar o limite de R$ 35 mil para verificar o tratamento tributário aplicável. O enquadramento, porém, dependerá das condições estabelecidas na legislação e do tipo de bem envolvido.
A proposta também não significa que toda venda abaixo de R$ 70 mil ficará automaticamente dispensada de qualquer obrigação fiscal. O texto trata da faixa de isenção relacionada ao ganho de capital, enquanto outras exigências de declaração e registro podem depender da situação do contribuinte e das regras vigentes.
Por que o valor é relevante para o cálculo
O limite monetário é usado para definir o tratamento dado a vendas de pequeno valor. Quando esse parâmetro permanece inalterado por determinado período, ele pode deixar de refletir os preços praticados no mercado, segundo a justificativa apresentada para a atualização.
Ao propor a elevação de R$ 35 mil para R$ 70 mil, o projeto busca ampliar a faixa de operações que podem ser enquadradas na isenção. A mudança, contudo, não altera o conceito de ganho de capital nem substitui a necessidade de verificar o valor de aquisição e o preço de venda.
Também não se trata de uma autorização para deixar de informar uma operação sem conferir as regras aplicáveis. A isenção e as obrigações de declaração são temas relacionados, mas não necessariamente idênticos. Por isso, o contribuinte precisa observar a regulamentação válida no momento da venda e da declaração.
Proposta ainda está em análise
Como o projeto ainda está em análise na Câmara dos Deputados, o limite de R$ 70 mil não está em vigor. Para produzir efeitos, a proposta precisa avançar no processo legislativo e ser convertida em norma válida, conforme as etapas previstas para esse tipo de matéria.
Até lá, continua valendo o parâmetro de R$ 35 mil previsto na legislação atual. A eventual aprovação também poderá definir a partir de quando a nova regra será aplicada e quais procedimentos deverão ser observados pelos contribuintes.
A discussão ocorre no contexto das regras de tributação sobre ganhos obtidos com a venda de bens. O projeto concentra-se na atualização do valor de referência para operações de pequeno valor, sem alterar, por si só, as demais normas que tratam do Imposto de Renda.
Fonte: Agência Câmara de Notícias.