Uma proposta em tramitação na Câmara dos Deputados prevê que as despesas com educação de pessoas autistas possam ser deduzidas integralmente no Imposto de Renda. A medida cria um tratamento específico para esse tipo de gasto e retira sua submissão ao limite geral aplicado às despesas educacionais.
O texto considera que o valor informado na declaração deve corresponder ao custo efetivamente arcado com a educação da pessoa autista. Com isso, a dedução deixaria de ser limitada pela regra comum usada para os demais gastos dessa natureza.
O que muda na declaração
Pelas regras atualmente aplicadas às despesas educacionais, o contribuinte não pode deduzir qualquer valor pago ao longo do ano. Existe um limite geral para o abatimento no Imposto de Renda. A proposta em análise estabelece uma exceção para os gastos relacionados à educação de pessoas autistas.
Na prática, a alteração permitiria que a despesa educacional fosse considerada de forma integral na declaração, sem a restrição do teto utilizado na regra geral. O objetivo do texto é separar esse tipo de gasto das demais despesas com instrução para fins de apuração do imposto.
A mudança alcançaria despesas educacionais vinculadas a pessoas autistas. O material divulgado pela Câmara trata da possibilidade de dedução integral desses valores e da retirada do gasto do limite comum previsto para a educação.
Proposta cria regra própria para pessoas autistas
O projeto parte da necessidade de dar tratamento próprio às despesas educacionais desse grupo. A proposta não altera de maneira geral as regras de dedução para todos os contribuintes. A mudança está direcionada aos gastos com educação de pessoas autistas.
Com a regra específica, o cálculo da dedução passaria a considerar a despesa relacionada a cada pessoa autista, em vez de aplicar automaticamente o mesmo limite destinado às demais despesas educacionais. A forma de lançamento no Imposto de Renda seria, portanto, diferenciada.
O texto em análise vincula a possibilidade de abatimento ao gasto educacional realizado. A medida não trata de uma dedução genérica ou desvinculada de despesas comprovadas, mas do reconhecimento integral dos valores destinados à educação da pessoa autista.
Diferença em relação ao limite geral
A legislação do Imposto de Renda estabelece um limite para a dedução de despesas com educação. Quando o valor pago supera esse teto, a parcela excedente não é aproveitada da mesma forma na declaração. É justamente essa diferença entre o custo educacional e o limite de abatimento que a proposta pretende enfrentar.
Se aprovada, a alteração permitirá que as despesas educacionais de pessoas autistas não sejam reduzidas ao teto aplicado aos demais casos. O valor integral do gasto poderá ser considerado dentro da regra específica prevista no projeto.
A proposta, portanto, não se limita a ampliar o teto existente. O texto prevê que essas despesas sejam tratadas fora do limite geral de dedução. Essa é a principal mudança no modo como os gastos seriam considerados no cálculo do Imposto de Renda.
Tramitação na Câmara
O texto está em análise na Câmara dos Deputados. Como ocorre com propostas em tramitação no Legislativo, a medida ainda depende do andamento parlamentar previsto para que possa ser transformada em norma.
A existência do projeto não altera, por si só, as regras que devem ser observadas pelos contribuintes na declaração do Imposto de Renda. A dedução integral somente poderá ser aplicada caso a proposta avance, seja aprovada e entre em vigor conforme as regras do processo legislativo.
Até que isso ocorra, permanecem válidas as normas vigentes para o preenchimento da declaração e para o aproveitamento das despesas educacionais. O projeto representa uma mudança proposta no tratamento tributário desses gastos, e não uma alteração já incorporada ao sistema de declaração.
Impacto previsto sobre os gastos educacionais
A mudança discutida pode alterar a forma como famílias de pessoas autistas informam despesas educacionais ao Fisco. Em vez de submeter o gasto ao limite geral, a declaração passaria a considerar a integralidade da despesa enquadrada na regra específica.
O efeito da medida estaria concentrado nos casos em que o custo educacional supera o valor que pode ser abatido pelas regras comuns. Nessa situação, a parcela que atualmente fica acima do limite poderia ser incluída no cálculo, caso o texto seja aprovado nos termos propostos.
O projeto também diferencia o custo da educação da pessoa autista do tratamento conferido às despesas educacionais em geral. A proposta considera que a regra comum não deve ser aplicada da mesma maneira a esses gastos e cria uma exceção para permitir o abatimento integral.
Como funciona a mudança proposta
O mecanismo previsto é direto: as despesas educacionais de pessoas autistas deixariam de compor o grupo submetido ao limite geral e passariam a seguir uma regra própria. O contribuinte poderia lançar o valor integral da despesa, desde que ela estivesse relacionada à educação da pessoa autista e atendesse às condições previstas na legislação.
A proposta não transforma todo gasto relacionado à pessoa autista em despesa dedutível. O foco do texto está nas despesas educacionais. A medida também não prevê, conforme a descrição divulgada, uma alteração ampla nas demais deduções permitidas no Imposto de Renda.
O ponto central é o reconhecimento de que o custo educacional pode ultrapassar o limite aplicado na declaração. Ao permitir a dedução integral, o projeto muda o parâmetro usado para calcular o abatimento desses gastos.
Regra ainda depende de aprovação
Enquanto a proposta estiver em tramitação, não há mudança imediata na forma de declarar as despesas. A regra atualmente vigente continua sendo a referência para os contribuintes, até que uma eventual alteração legislativa seja aprovada e produza efeitos.
O projeto em análise na Câmara representa uma tentativa de criar uma exceção no Imposto de Renda para os gastos com educação de pessoas autistas. Caso avance, a nova regra permitirá que o custo integral seja considerado, sem a limitação imposta às despesas educacionais em geral.
A discussão concentra-se, assim, na diferença entre o valor efetivamente gasto com a educação e o montante que pode ser abatido pela legislação atual. A proposta pretende que essa diferença deixe de impedir o aproveitamento integral da despesa na declaração.
Fonte: Agência Câmara de Notícias.
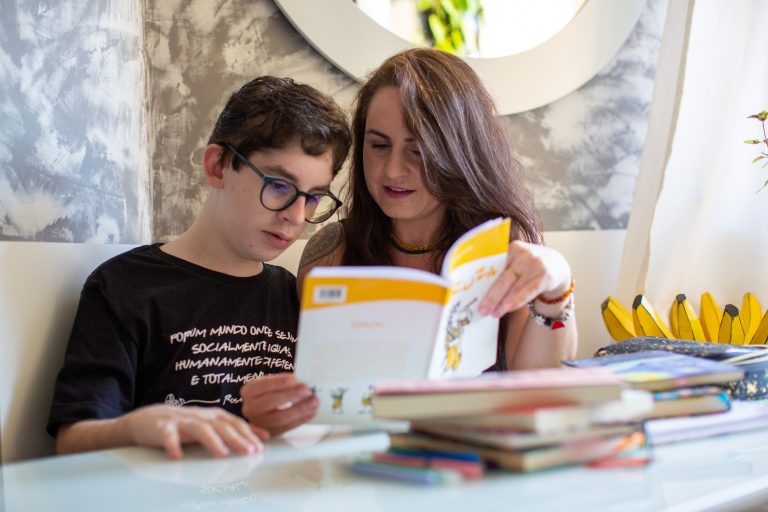
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.